2025-2031年中国天然气行业市场发展现状及竞争格局预测 石油钻采专用设备制造视角
一、中国天然气行业发展现状概述
中国天然气行业正处于增储上产与能源转型并行的关键阶段。2025年以来,国产气产量持续保持增长态势,鄂尔多斯盆地、四川盆地、塔里木盆地三大主产区贡献了全国产量的主要增量。非常规天然气——页岩气、致密气、煤层气——在产量结构中的占比稳步提升,成为弥补常规气田自然递减的重要接续力量。与此进口管道气与LNG形成多元化供应格局,天然气在一次能源消费中的比重仍在缓慢爬升,但受宏观经济增速换挡与工业用气需求波动影响,消费增速较“十四五”前期有所放缓,行业正从高速扩张转向质量效益型增长。
产业链上游的石油钻采专用设备制造,是观察天然气行业景气度的重要窗口。钻采设备的订单节奏、技术迭代方向和国产化进程,直接反映了油气公司在勘探开发端的资本开支意愿与作业强度。
二、石油钻采专用设备制造环节的市场特征
2.1 需求驱动逻辑
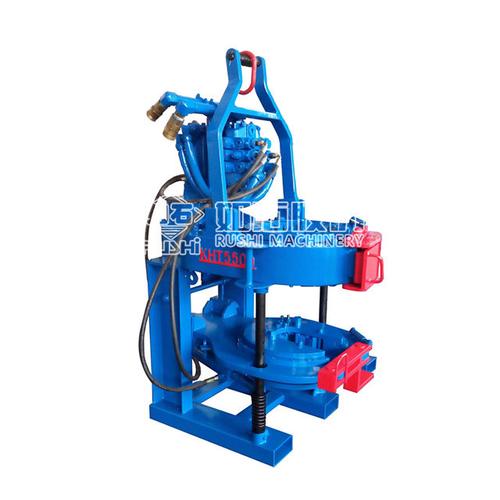
钻采专用设备的需求与上游勘探开发投资高度耦合。2025—2031年间,驱动设备需求的核心变量包括:其一,三大盆地深层、超深层油气藏的持续开发,对高温高压钻机、高端钻头、旋转导向系统提出更高要求;其二,页岩气与致密气水平井规模化作业,拉动压裂设备、连续油管装备和定向钻井工具的批量需求;其三,老油田稳产与提高采收率(EOR)需求,带动修井机、增产增注设备的更新替换。整体来看,设备市场将从“量的扩张”逐步转向“质的升级”,高端化、智能化、国产替代是贯穿周期的三条主线。
2.2 细分产品格局
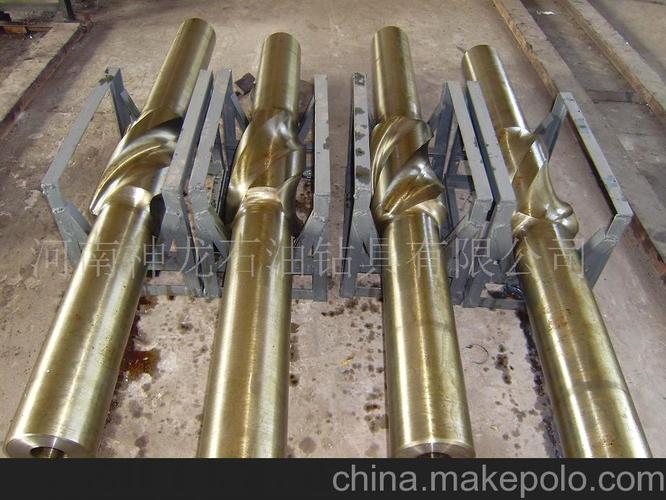
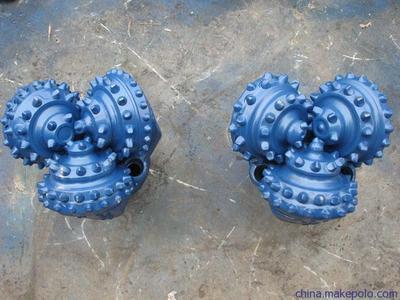
钻采专用设备品类繁多,竞争态势分化明显。钻机整机市场集中度较高,头部企业凭借大型化、自动化钻机(如陆地万米钻机、海洋钻井包)占据主导地位;钻头与井下工具领域竞争相对充分,PDC钻头、螺杆钻具等产品的国产化率已较高,价格竞争激烈,但高端定向钻井工具(旋转导向、随钻测量)仍存在进口替代空间;压裂设备方面,电驱压裂泵、大功率压裂车组成为新增长点,行业参与者既有传统油服装备企业,也有跨界进入的电力设备与工程机械厂商,竞争格局正在重塑。
2.3 区域分布与产业配套
从空间布局看,钻采设备制造企业呈现“贴近油田、集群发展”的特征。山东东营、河南南阳、湖北荆州、四川成都及陕西西安等地形成了较为完整的钻采装备产业集群,涵盖整机制造、关键零部件、维修再制造等环节。四川盆地页岩气开发强度的提升,进一步带动了西南地区压裂装备与井下工具制造能力的集聚。区域配套能力的完善,降低了设备的运输与服务响应成本,也构成了新进入者的隐性壁垒。
三、竞争格局分析
3.1 主要竞争主体与梯队
中国石油钻采专用设备制造行业大致可划分为三个梯队。第一梯队为具有较强整机研发能力与品牌影响力的大型装备集团,业务覆盖钻机、压裂设备、井下工具等多条产品线,在国内外市场均具备一定份额;第二梯队为聚焦细分品类的专业化企业,在钻头、螺杆钻具、采油树、防喷器等领域形成差异化竞争优势;第三梯队为大量中小型配套企业与区域性加工厂,主要承担零部件加工与非标定制,议价能力相对较弱。随着行业标准趋严与客户对全生命周期服务能力的要求提升,第三梯队面临整合压力。
3.2 竞争要素演变
2025—2031年,竞争要素正从“价格+交付”向“技术+服务+数字化”迁移。油气公司 increasingly 重视设备的可靠性、作业效率与维保便捷性,采购模式逐步从单一设备买卖向“设备+服务+数据”综合体转变。具备远程监测、故障预警、预测性维护能力的智能钻采装备,将获得溢价空间。国产替代逻辑在高端井下工具和深海钻采设备领域持续演绎,能否突破关键核心技术,决定企业在下一轮竞争中的卡位。
3.3 潜在变量与外部影响
竞争格局还受几方面外部变量扰动:国际油价与国内天然气价格机制调整,影响上游资本开支节奏,进而传导至设备订单;能源安全政策导向下,“增储上产”七年行动计划后续政策衔接,对设备需求形成托底;“双碳”目标推动天然气与新能源融合发展,钻采设备电动化、低碳化成为新的技术竞争维度;国际贸易环境变化,则影响部分高端零部件的进口可得性与出口市场拓展。
四、2025—2031年趋势预测
需求趋势方面,预计国产天然气产量将继续保持在增产通道,但增速趋于平稳,钻采设备整体需求呈现“总量温和增长、结构加速升级”的格局。深层超深层钻机、电驱压裂装备、智能井下工具的需求增速将高于行业平均水平,而常规中低端钻机与工具的需求可能见顶回落。
技术趋势方面,自动化钻机向无人化、少人化演进,压裂设备电动化率持续提升,旋转导向与随钻测量系统的国产化率有望在周期内实现阶段性突破。数字孪生、AI辅助钻井设计等技术的工程化应用,将改变设备制造企业的服务模式和价值捕获方式。
竞争格局趋势方面,行业集中度预计稳中有升,头部企业在高端市场的份额进一步扩大,细分领域“专精特新”企业凭借技术壁垒维持生存空间,缺乏核心技术的低端产能加速出清。合资合作与并购整合可能增多,具备系统集成能力和海外渠道的企业将获得更大竞争优势。
风险提示方面,需关注油价大幅波动导致的上游投资收缩、页岩气开发经济性不及预期、高端零部件供应受限,以及设备回款周期拉长带来的现金流压力。2025—2031年中国天然气行业钻采专用设备制造环节,机遇与分化并存,技术含量与服务质量将取代规模扩张,成为企业竞争的核心分野。
五、
中国天然气行业正处于从规模扩张向提质增效转型的阶段,石油钻采专用设备制造作为上游关键支撑,其市场走向与竞争格局深刻嵌入了这一转型进程。未来七年,设备制造企业需要紧密跟踪勘探开发重心向深层、非常规转移的趋势,以技术升级和国产替代为抓手,在智能化、电动化和全生命周期服务能力上构筑壁垒,方能在分化的竞争格局中占据有利位置。
如若转载,请注明出处:http://www.zhongshijixie.com/product/31.html
更新时间:2026-10-18 20:58:45